
CÁCH HẠCH TOÁN CHI PHÍ QUÀ TẶNG CHO NHÂN VIÊN ĐÚNG LUẬT
Quà tặng dành cho nhân viên vào các dịp lễ, dịp đặc biệt như lễ Tết, sinh nhật,… là cách để các doanh nghiệp tri ân và gắn kết với các nhân viên của mình. Bên cạnh các yếu tố liên quan đến quà tặng như lựa chọn quà tặng phù hợp, chi phí phù hợp ngân sách,…thì Hạch toán chi phí quà tặng cho nhân viên đúng quy định pháp luật và chính sách thuế là điều mà các doanh nghiệp rất quan tâm. Tham khảo Cách hạch toán chi phí quà tặng cho nhân viên đúng luật dưới đây cùng Abcgift để áp dụng ngay cho doanh nghiệp của mình nhé!
Những quy định về chi phí quà tặng cho nhân viên mà doanh nghiệp cần biết
Theo Thông tư 78/2014/TT-BTC và các văn bản hướng dẫn khác, chi phí quà tặng cho nhân viên có thể được coi là chi phí hợp lý nếu đáp ứng các điều kiện sau:
- Có hóa đơn, chứng từ hợp lệ: Các chi phí liên quan đến quà tặng doanh nghiệp phải có đầy đủ hóa đơn giá trị gia tăng hoặc phiếu chi rõ ràng.
- Quà tặng phải phục vụ cho hoạt động sản xuất kinh doanh: Doanh nghiệp phải chứng minh rằng quà tặng có mối liên hệ với hoạt động kinh doanh và quyền lợi của người lao động.
- Chi phí không được vượt quá quy định pháp luật: Mỗi loại quà tặng sẽ có hạn mức chi phí giới hạn được quy định rõ trong các văn bản pháp luật, chẳng hạn như chi phí tặng thưởng hoặc trợ cấp.
Cách hạch toán chi phí quà tặng cho nhân viên đúng luật
Việc hạch toán quà tặng nhân viên thường được chia thành 3 trường hợp, tùy vào từng trường hợp mà doanh nghiệp sẽ có những cách hạch toán chi phí khác nhau:
Trường hợp 1: Tặng quà không thông qua kho
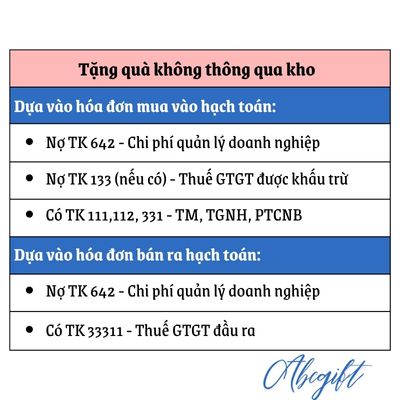
Hạch toán quà tặng nhân viên trong trường hợp tặng quà không thông qua kho
Ví dụ: Công ty bạn mua một quà tặng bất kỳ dành tặng cho nhân viên với giá trên hóa đơn chưa bao gồm thuế là 20 triệu đồng, thuế VAT là 2 triệu đồng, số tiền mua quà được công ty thanh toán bằng tiền gửi ngân hàng. Lúc này, doanh nghiệp áp dụng hạch toán quà tặng cho nhân viên như sau:
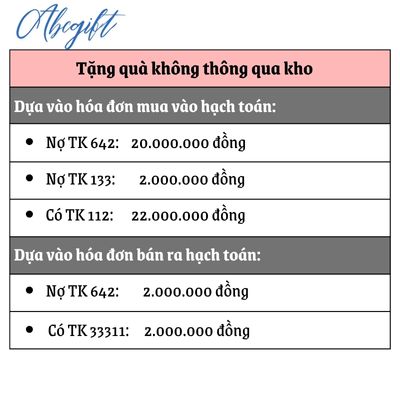
Ví dụ cho trường hợp hạch toán quà tặng nhân viên trong trường hợp tặng quà không thông qua kho
Trường hợp 2: Quà tặng được nhập kho trước, xuất tặng sau:
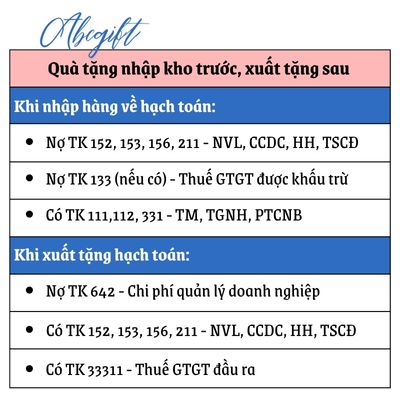
Hạch toán quà tặng trong trường hợp quà tặng nhập kho trước xuất tặng sau
Ví dụ: Công ty A nhập bánh trung thu để tặng nhân viên, giá chưa thuế là 30 triệu đồng, thuế VAT 3 triệu đồng và công ty A chưa thanh toán tiền cho nhà cung cấp. Khi đó, lúc mua bánh trung thu về, công ty A cần phải hạch toán như sau:

Ví dụ Hạch toán quà tặng trong trường hợp quà tặng nhập kho trước xuất tặng sau
Trường hợp 3: Công ty mua quà tặng bằng quỹ khen thưởng phúc lợi
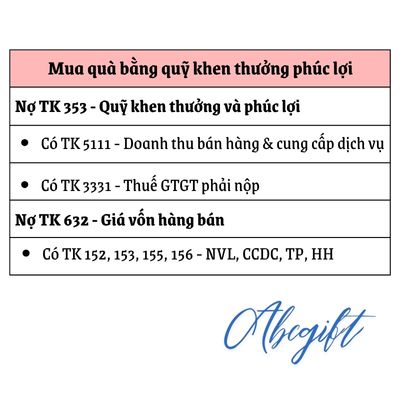
Hạch toán trong trường hợp Công ty mua quà tặng bằng quỹ khen thưởng phúc lợi
Chi phí quà tặng và thuế thu nhập cá nhân (TNCN)
Đối với các trường hợp quà tặng cho nhân viên có giá trị cao hoặc quy đổi ra tiền mặt, doanh nghiệp cần chú ý đến việc khấu trừ thuế thu nhập cá nhân cho nhân viên. Theo quy định, quà tặng bằng tiền hoặc phiếu quà tặng có thể coi là thu nhập chịu thuế và phải tính vào TNCN của người nhận. Do đó, doanh nghiệp cần:
- Tính toán và khấu trừ thuế thu nhập cá nhân trước khi trao tặng.
- Lập bảng kê khai đầy đủ các khoản quà tặng này trong báo cáo thuế.
Kết luận
Như những hoạt động hạch toán chi phí khác, việc hạch toán chi phí quà tặng cho nhân viên cũng là một việc làm cần được doanh nghiệp đảm bảo thực hiện đúng và minh bạch theo quy định.
Để đảm bảo quá trình quản lý chi phí được tối ưu và hiệu quả, doanh nghiệp cần nên nắm vững các quy định về pháp lý, thuế hiện hành. Điều này không chỉ giúp giảm thiểu khả năng rủi ro tài chính mà còn giúp góp phần xây dựng môi trường làm việc thân thiện và gắn kết.
Hy vọng bài viết hướng dẫn trên từ Abcgift đã giúp doanh nghiệp và quý bạn đọc có cái nhìn rõ hơn về lợi ích của việc hạch toán và cách hạch toán chi phí quà tặng cho nhân viên sao cho đúng quy định pháp luật hiện hành nhất.
Bài viết cùng chuyên mục


Sản phẩm mới
 39đ
- 14đ
- 13đ
- 9đ
- 10đ


